

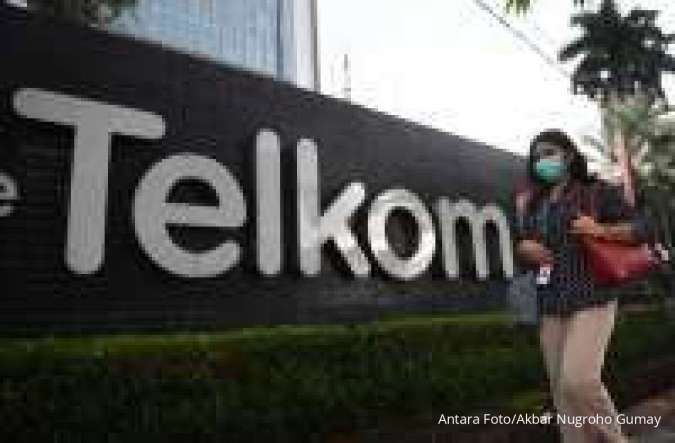
JAKARTA — Saham PT Telkom Indonesia (Persero) Tbk (TLKM) dan PT Satu Visi Putra Tbk (VISI) sama-sama berada di bawah tekanan pada perdagangan Rabu, 30 September 2026, tepat ketika keduanya menggelar Rapat Umum Pemegang Saham Luar Biasa (RUPSLB). Di Bursa Efek Indonesia, TLKM ditutup melemah 3,38% ke Rp2.290 per saham, sedangkan VISI terkoreksi lebih tajam 14,40% ke Rp1.040 per saham.
Di tengah pelemahan itu, agenda yang dibawa masing-masing emiten justru cukup strategis. TLKM membahas pemisahan tahap lanjutan untuk bisnis Wholesale Fiber Connectivity yang akan dialihkan ke PT Telkom Infrastruktur Indonesia, sekaligus merombak susunan pengurus perusahaan. Dari hasil rapat, pemegang saham menyetujui penunjukan Nanang Hendarno sebagai direktur utama menggantikan Dian Siswarini, disertai penyegaran di sejumlah kursi direksi lain.
Senior Market Analyst Mirae Asset Sekuritas Nafan Aji Gusta menilai langkah TLKM lebih tepat dibaca sebagai penataan ulang bisnis untuk jangka menengah, bukan perubahan yang langsung mengubah fundamental dalam waktu singkat. Menurut dia, ruang pertumbuhan TLKM masih ditopang perbaikan layanan seluler, pengendalian biaya, dan pengembangan infrastruktur digital serta pusat data. Pada paruh pertama 2026, pendapatan TLKM tercatat naik 3,9% menjadi Rp75,9 triliun, EBITDA tumbuh 3,8% menjadi Rp37,5 triliun, dan laba bersih yang dinormalisasi meningkat 6,2% secara tahunan.
Karena itu, menurut Nafan, pasar akan menunggu sejauh mana pemisahan aset fiber bisa membuka nilai tambah baru, meningkatkan efisiensi, dan memperbesar monetisasi jaringan. Namun, investor tetap perlu mencermati pelaksanaan spin-off serta persaingan yang masih ketat di industri telekomunikasi. Untuk TLKM, ia memberikan rekomendasi add dengan target harga Rp3.030 per saham.
Berbeda dengan TLKM, RUPSLB VISI diarahkan untuk mengubah wajah bisnis perseroan. Perusahaan tersebut tengah menyiapkan transformasi menjadi holding di sektor kesehatan melalui rencana akuisisi 72,91% saham PT Hasna Medika Bakti Cirebon (HMBC). Nilai transaksi diperkirakan sekitar Rp319 miliar, yang terdiri atas setoran modal Rp255 miliar, pembelian saham eksisting Rp31 miliar, dan konversi utang Rp33 miliar.
VISI juga menyiapkan langkah pendanaan tambahan lewat private placement maksimal 307,5 juta saham baru, atau setara 10% dari modal disetor. Nafan menilai arah baru ini berpotensi membuka sumber pertumbuhan, tetapi risikonya juga tidak kecil, mulai dari besarnya transaksi dibandingkan ekuitas perusahaan hingga potensi penurunan porsi kepemilikan pemegang saham lama. Kinerja operasional VISI sendiri masih tertekan; pada semester I-2026, pendapatan turun 11,04% menjadi Rp139,03 miliar dan perseroan membukukan rugi bersih sekitar Rp4,17 miliar.
Ia menambahkan, pergerakan saham VISI ke depan akan sangat dipengaruhi oleh sejauh mana pasar percaya pada transformasi ke bisnis kesehatan. Realisasi akuisisi HMBC, kontribusi ke pendapatan dan laba, struktur pembiayaan, serta efek dilusi akan menjadi titik perhatian utama sebelum investor menilai apakah strategi baru ini benar-benar berkelanjutan. Untuk VISI, Nafan juga memberikan rekomendasi add dengan target harga Rp1.380 per saham.

Sumber: investasi.kontan.co.id



Discussion about this post